来源:国廉评论app
作者:康桥
2026-10-24 11:17
收取7元车费,被处以罚款及加处罚款合计4万元。最高人民检察院2026年10月披露的这起案例,把一个长期存在的老问题重新推到台前:当“小过重罚”已明显背离常识,司法救济为何未能及时“止血”?更值得追问的是,法院认定行政处罚程序违法,却未予撤销——程序瑕疵得到确认,4万元的负担却分文未减。这种“确认违法而不纠正”的裁判结构,正是“小过重罚”得以穿过司法审查、最终落地生效的关键缝隙。
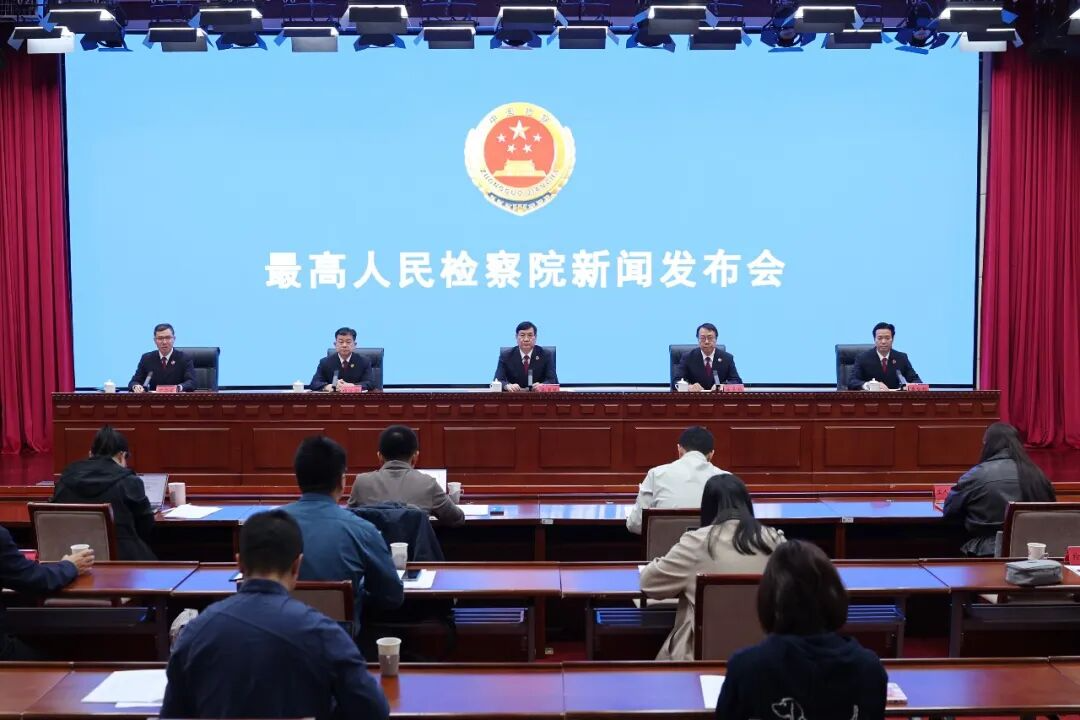
图 最高人民检察院2026年10月23日“高质效办好行政生效裁判监督案件”新闻发布会现场(图片来源:澎湃新闻)
法院作出这样的判决,于法并非无据。《中华人民共和国行政诉讼法》第七十四条规定,行政行为“程序轻微违法,但对原告权利不产生实际影响的”,人民法院判决确认违法而不撤销行政行为。争议的焦点正在于“不产生实际影响”的判断标准:当事人仅收取7元车费,却被处以相当于车费数千倍的罚款,4万元本身是否已构成“实际影响”,本应成为审查的核心追问。倘若法院将审查重心限定于“程序瑕疵是否单独改变了实体结果”,回避对处罚裁量本身是否“明显不当”作出实质判断,那么“确认违法”便只完成了对程序问题的宣告,并未触及罚款数额的合理性。事实上,法律并不缺少相应工具——同法第七十七条明确授权,“行政处罚明显不当”的,人民法院可以直接判决变更。该条款在“小过重罚”案件中的低频适用,反映的不是规范供给不足,而是合理性审查在行政审判实践中尚未被充分激活。
进一步追问,“小过重罚”为何需要检察机关以专项监督方式集中纠偏?答案不能仅归于个别执法人员的认识偏差。司法部在2026年5月的新闻发布会上坦承,尽管“收支两条线、罚缴分离”制度已推行多年,“以罚款来创收、牟利这样的情形仍然时有发生”;此次专项行动的重点之一,正是清理“下达罚款指标、将罚款和考核变相挂钩”等做法。当罚没收入在事实上仍与部门利益、考核评价存在隐性关联,“过罚相当”原则便容易被执法者的利益计算所稀释。在这样的结构下,对轻微违法开出高额罚单,未必出于对法律的无知,而更可能是一套扭曲激励下的趋利性选择。
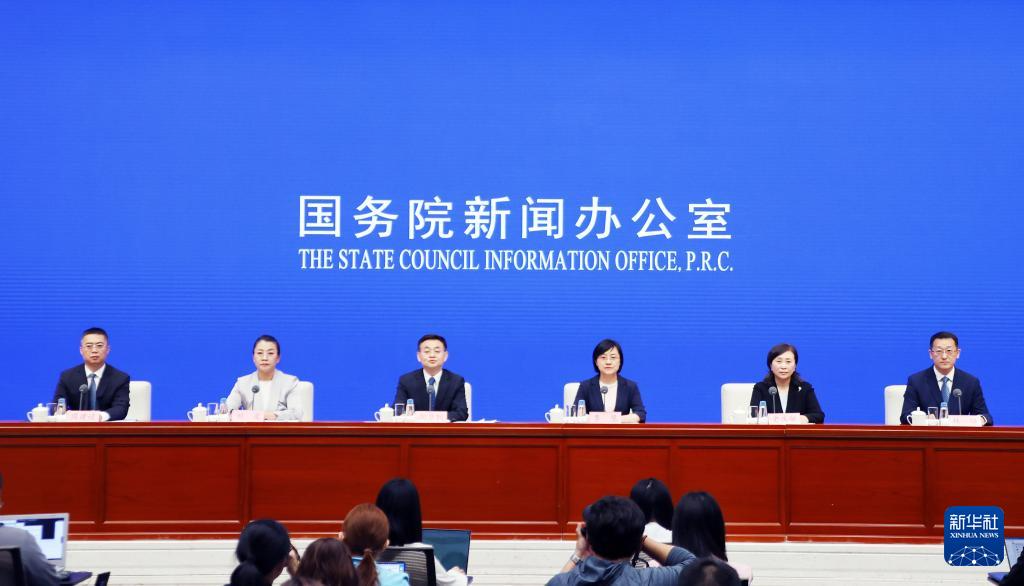
图 2026年5月21日国务院新闻办公室介绍规范涉企行政执法专项行动有关情况新闻发布会现场(图片来源:新华社)
检察监督之所以有效,正在于它以外部法律监督者的身份,暂时绕开这一激励结构,把“过罚相当”重新拉回裁量基准。据最高检披露,专项监督开展以来,检察机关共办理相关行政检察案件8000余件,涉案金额12.6亿余元;某地通过协同机制,促成20余件情节轻微案件减轻处罚或免予处罚,累计减免罚款270余万元。但监督成效也反衬出一个不容忽视的成本问题:倘若每一起“小过重罚”都须依靠检察抗诉予以纠正,制度运转的负担未免过重。检察监督是必要的“纠偏阀”,而司法审查本应是更靠前、更常态的“过滤层”。
归根结底,“7元罚4万”的荒诞之所以能走完行政处罚、进入诉讼,再以“确认违法”收场,暴露的并非某一环节的孤立失误,而是一条从执法裁量到司法审查的合理性控制链条在关键节点上的松弛。治理“小过重罚”,检察监督提供了有力的外部撬动;而真正持久的解法,在于让“过罚相当”同时成为执法者不敢逾越的裁量底线,成为法院在每一个具体案件中敢于适用的审查尺度。唯有如此,常识才不必反复依赖最高层级的监督来替它“兜底”。
参考来源
[1] 最高人民检察院2026年10月23日新闻发布会,正义网《以有力监督平等保护各类经营主体》:https://www.jcrb.com/livenews/2026/202610/t20261023_1038405.html
[2] 司法部2026年5月21日国务院新闻办新闻发布会,光明网转中国新闻网《司法部:重点纠治乱罚款、趋利性执法》:https://m.gmw.cn/2026-05/21/content_1304464949.htm